設計事務所M&Aで売却・事業承継を考えるオーナーに必要なのは、作品の評価と会社の価値をつなぐ説明です。本記事では、七つの公表事例、建築設計業界の動向、事業価値評価と評価倍率、受注残・人材・契約の引継ぎを一つの判断手順として整理します。
所長が退任しても、施主との対話、設計判断、工事監理、報酬の回収まで続けられるか。これが本稿を通じた中心の問いです。建築士の人数、過去の売上、作品集は重要ですが、それぞれを別々に提示するだけでは、引き継いだ後の事務所の姿が伝わりません。進行案件と担当者、残る作業と費用、引退までの役割を同じ計画にまとめていきます。
主な対象は、意匠・構造・設備など、建築物の設計や工事監理を行う中小設計事務所の経営者です。個人事務所と法人、設計受託中心と設計施工を含む会社では、承継方法や価格の意味が異なります。土木・測量・機械設計を一括りにした相場説明にせず、自社の業務と契約に合わせて読み進めてください。
- 受注残は契約残額だけでなく、残作業・外注費・請求条件まで確認する。
- 正常な利益には、所長の後任費用と継続して必要な業務費用を反映する。
- 資格、事務所登録、契約、図面の利用権限を個別に確認する。
- 価格と同時に、設計方針、所員の処遇、所長の役割と退任条件を比べる。
- 買い手が何を提供できるかを、案件配分・専門レビュー・管理の担当者まで具体化する。
公表情報と当センターの独自分析を区別し、評価倍率の計算例は仮定として記載します。制度・公開情報の確認基準日は2026年9月14日です。掲載事例を当センターの成約実績として紹介するものではありません。
設計事務所M&Aの背景にある業界変化を、売却判断にどう結びつけるか
設計事務所を売却するオーナーにとって、最初に整理したいのは「何人の建築士がいる会社か」だけではありません。企画提案から基本設計、実施設計、確認申請、工事監理までのうち、どの業務を、誰の責任と判断で引き受けているかが重要です。事務所を譲り受ける側は、完成した作品だけでなく、進行中の設計を止めずに続けられる体制と、過去の仕事に問い合わせが生じた場合の対応力を引き継ぎます。
この章は、主に建築物の設計・工事監理を行う中小の建築設計事務所を対象とします。意匠、構造、設備、住宅、非住宅、改修、公共建築では、顧客との関係や必要な資格、契約、図書の管理が異なります。土木設計や測量、建設コンサルタント業、製造業の機械設計を同じ条件で扱うことはできません。複数分野を営む事務所では、売上だけでなく業務の責任範囲も分けて把握する必要があります。
M&Aアドバイザーの観点から重視したいのは、設計者の個性を消さずに、事務所として仕事を続ける条件を具体化することです。所長の作風、顧客からの信頼、調整力は大切な資産ですが、所長が退任した後に誰がどの判断を担うかが曖昧なら、継続できる仕事の量も不明確になります。売却準備は、作品集を豪華にする作業に加えて、設計を支える日常業務を説明できるようにする作業です。
建築設計の受注統計と、自社の経営の実感を分けて読む
国土交通省の「建設関連業等の動態調査」は、建築設計業務の動向を把握する公的な資料です。ただし建築設計の調査対象は、原則として年間売上高の上位にある設計事務所30社と建設業者の設計部門20社です。小規模な事務所まで含めた無作為な平均ではありません。公表値が上向いていても、地域の住宅設計や小規模改修を中心とする事務所の受注が同じように増えるとはいえません。[参考:国土交通省・建設関連業等の動態調査の概要]
売却資料には、業界全体の数字を大きく掲げるより、直近数年の案件を用途、地域、発注者、受注経路、担当業務に分けて示すと役立ちます。例えば、同じ民間非住宅でも、単発の新築計画と、複数拠点の改修を継続して受ける仕事では、将来の見通しが異なります。競技設計への参加件数、選定された件数、契約に至った件数も区別すると、営業活動がどのように売上へつながっているかを説明できます。
また、建築主の投資判断、施工費、融資、土地の条件などによって、設計者の努力だけでは予定どおり進まない案件があります。受注予定を評価するときは、建築主の検討段階、予算、設計契約、着工予定を別々に確認します。建物の計画があること、設計業務が正式に発注されたこと、売上計上や入金の条件を満たしたことは同義ではありません。
2025年の省エネ基準適合義務化は、仕事量と契約範囲の両方に関わる
2025年4月1日から、原則としてすべての新築住宅・非住宅に省エネ基準への適合が義務付けられました。規模等による適用除外や、増改築、着工時期などの扱いがあるため、すべての既存建築物やすべての改修に同じ義務が一律に生じるという説明は正確ではありません。個々の案件では、適用法令、必要な審査、提出資料を設計担当者と確認機関等に確認する必要があります。[参考:国土交通省・2025年4月施行の制度改正]
売却を考える事務所が整理したいのは、制度改正によって実際にどの業務が増えたかです。外皮や一次エネルギー消費量の検討、仕様選定、計算依頼、図書の整合、審査指摘への対応が、従来の報酬の中に含まれているのかを確認します。専門の協力先に計算を委託していても、入力の前提、設計変更の反映、最終版の取り違えを防ぐ管理は必要です。
独自の見解として、法改正への対応力を売却時の強みにするには「対応できます」という説明を超える必要があります。担当者の研修、社内の確認手順、協力先の体制、業務時間、追加報酬の取扱いを結びつけて示すことで、制度対応を継続できる組織なのかが分かります。作業が増えても報酬が変わらず、所長の持ち帰り業務に吸収されているなら、その状態も率直に整理すべきです。
確認申請の見直しを、単なる申請代行件数の増加で捉えない
2025年の建築基準法関係の改正では、従来「4号特例」と呼ばれていた審査省略の対象等が見直されました。木造建築物について、階数2以上又は延べ面積200平方メートル超のものは、確認の対象区分を含めた取扱いを確認する必要があります。確認申請が必要か、構造計算が必要か、審査を省略できる範囲は同じ問いではありません。用途、規模、区域、工事内容等に応じて個別に判断します。[参考:国土交通省・建築基準法関係FAQ]
オーナーは、申請件数に加え、一件当たりの事前協議、図書確認、補正、再提出に使っている時間を見てください。受注が増えても、提出前の品質確認が追いつかなければ、進行中の案件に負荷が集中します。買い手にとって重要なのは、申請窓口との関係だけでなく、提出図書の品質を事務所内で維持する体制があるかです。
申請業務を主力とする事務所では、設計者、申請代理者、工事監理者の役割を資料上でも区別します。契約で引き受けた範囲を超えて、構造や省エネの内容まで当然に全面保証しているような紹介は避けます。一方、契約に書いていないという理由だけで実際に行ってきた業務を無視することもできません。依頼内容、担当者、やり取り、成果物を突き合わせて実態を明らかにします。
2024年の労働制約は、設計事務所の適用時期と施工側の影響を分ける
時間外労働の上限規制は、一般には2019年4月、中小企業には2020年4月から適用され、工作物の建設の事業などで猶予されていた適用が2024年4月から始まりました。「設計事務所だから一律に2024年から対象になった」とは説明できません。自社の事業や従業員への具体的な適用は、勤務実態も踏まえて社会保険労務士等に確認する事項です。[参考:厚生労働省・時間外労働の上限規制]
施工側の働き方や工期の変化も設計業務に関わります。意思決定が遅れ、着工直前に設計変更が集中すると、施工会社との調整や見積りのやり直しが増える可能性があります。設計事務所の売却準備では、残業時間だけでなく、仕様確定の期限、建築主の承認、現場からの照会、変更指示の流れを整理します。
買い手から見ると、利益が出ていても、所長と一部の担当者が恒常的な長時間労働を担っているなら、同じ業務量を続けるための体制を検討する必要があります。勤怠を整えることは不利益な情報を増やすためではなく、承継後に必要な採用、役割分担、受注条件を話し合うためです。働き方の改善を価格だけの問題にせず、人材が残れる事務所の条件として扱います。
BIMの導入状況は、ライセンス数より業務のつながりを確認する
国土交通省は、2026年4月1日にBIM図面審査が開始されたことを公表しています。BIMを利用した申請図書等の作成・審査に関する取組であり、BIMを導入すれば確認手続が不要になる、すべての法適合が自動判定されるという制度ではありません。対象とする申請の条件や、入出力基準、提出方法については最新のガイドライン等を確認します。[参考:国土交通省・建築BIM推進会議]
M&Aでは、ソフトを導入しているという情報だけでなく、誰がモデルを作成し、誰が確認し、構造・設備や外部協力先とどこまで連携しているかが問われます。二次元図面を併用している場合も、それ自体を弱みと決める必要はありません。モデルと図面のどちらがどの情報の基準なのか、変更時に整合をどう確認するかが明確であることが重要です。
承継対象には、テンプレート、部品、属性情報、共有環境、操作手順、教育を担う人も含まれます。利用契約や外注契約によってデータの利用範囲が制限されることがあるため、保有ファイルがすべて自由に譲渡・再利用できると考えないでください。買い手の環境へ移行する場合は、既存案件を現在の環境で完了させる案も含め、止まらない進め方を検討します。
設計事務所M&Aの七つの資本・業務承継事例から、自社に合う方法を考える
設計事務所のM&Aでは、買い手が評価するものと、オーナーが残したいものを結び付けることが重要です。作品の質、顧客との信頼、専門分野への理解、設計を進めるチームは、いずれも承継の対象になります。ただし、建物の写真や受賞歴だけでは、その事務所を引き継いだ後にどのような仕事を続けられるかまでは説明できません。
ここでは、建築の総合設計、設備設計、環境分野の専門業務、海外の建築設計、木造構法に関係する七つの公表事例を比較します。株式の売却、成長資金の受け入れ、同一グループ内での業務移管を区別し、各事例の事実から、売主が自社で確認したい事項へ話を進めます。土木・測量を中心とする建設コンサルタントの取引を、建築設計専業の相場として混在させることはしません。
事例の中心となる時期は2021〜2022年です。当時の取引を、現在の価格水準を直接示す統計として扱うものではありません。また、以下の「売主への示唆」は、公表された目的や事業内容を起点にした当センターの独自分析です。個別案件の交渉を担当した実績や、当事者の非公開の事情を示すものではありません。
事例1:ヤマトによる日新設計の子会社化と、企画・設計の価値
公表されている事実。ヤマトの2022年3月期決算資料によると、土木と建築の総合企画設計監理を行う日新設計は、2021年11月26日の株式取得により100%子会社となりました。買い手は、初期段階の企画・設計の品質強化を取得目的として説明しています。対外的にニュースとなった時期と、実際の株式取得日は区別して確認する必要があります。日新設計の取得に関する決算資料
売主への示唆。施工まで手掛ける企業にとって、計画の初期段階で施主と課題を整理できる設計組織は、事業の進め方を変える機能になり得ます。ただし、「設計と施工を一体にすれば利益が増える」と一括りにすると、自社の価値を十分には説明できません。買い手が苦手としている用途、企画提案、条件整理、施主との合意形成のうち、何を補えるかが焦点になります。
設計事務所のオーナーは、基本構想から実施設計に進んだ案件を振り返ってください。どの提案が採用され、どこでコストや使い勝手を調整し、どのような説明によって施主の判断が進んだのかを整理します。設計料の請求書だけでは見えない仕事でも、受注や案件継続に寄与しているなら、買い手に示す意味があります。
同時に、施工会社のグループに入った後も、既存の施主や他の施工会社との関係を維持できるかが重要になります。従来の取引先が自社の独立した判断を評価していた場合、資本関係の変更をどう説明するかを考える必要があります。買い手からの案件供給の期待と、既存顧客が求める関係の継続を、同じ収益計画の中で検討します。
当センターの見方では、設計の判断がどこで行われるかを、契約前に具体化することが有用です。提案の責任者、設計品質の確認者、予算超過が見込まれるときの相談先、施主への説明窓口を明確にすることで、売却後の仕事の進め方を想像しやすくなります。株式の移転だけでは、設計組織の役割分担までは自動的に決まりません。
事例2:IZUMIグループによる鰐設計の取得と、専門業務の組み合わせ
公表されている事実。2022年1月25日の当事者発表では、IZUMIグループが同年1月11日付で鰐設計の全株式を取得したことが示されています。発表は、建築・防災・ITの分野で設計者を支援してきた事業の連携強化を説明しています。鰐設計の公式サイトでは、建築設備設計や省エネルギー計算等の業務を確認できます。鰐設計の株式取得に関する当事者発表、鰐設計の公式業務案内
売主への示唆。専門分野の設計事務所には、一つの大きな案件を総合的に受注する形とは異なる価値があります。複数の設計者や施主から繰り返し依頼を受け、必要な検証や計算を安定して提供しているなら、その専門機能が買い手のサービスを広げる可能性があります。
価値を説明するときは、受注件数の多さに加えて、一件当たりの作業時間、案件の難易度、追加対応の頻度、納品後の質疑への対応を整理してください。通常の業務と、条件整理に時間を要する業務を区別できれば、買い手は人員配置や標準化の余地を判断できます。売上件数が増えていても、専門家が無償の相談を抱え続けている場合には、利益が同じように増えるとは限りません。
また、専門業務の価値は、特定のソフトを使えることだけには集約されません。入力する条件をどう決めたか、例外的な案件にどう対応したか、設計変更が結果にどのような影響を与えるかを説明する能力が重要です。承継に向けては、計算結果とともに前提条件、質疑の記録、判断した理由を残すことを勧めます。
複数拠点で連携する構想では、繁忙期が重なっていないかも確認が必要です。互いに忙しい時期が一致する場合、単純に案件を融通しても負荷は軽くなりません。顧客の締め切り、担当者の専門性、レビューに必要な時間まで合わせた計画があると、グループ化によってどの仕事を受けやすくなるのかが明確になります。
事例3:砂川建築環境研究所の業務移管と、受け入れ先の明確化
公表されている事実。イズミシステム設計は、2022年6月27日付で、同年7月1日から砂川建築環境研究所の事業を同社へ移管し、環境・防災事業本部が業務を引き継ぐと公表しました。これは、すでに同一グループにあった事業を集約する動きです。公表文だけでは、個別の資産、契約、従業員の移転条件や、法的な取引類型の詳細は分かりません。業務移管に関する当事者発表
売主への示唆。この事例を、外部への売却金額の参考にすることはできません。一方、承継後に誰が仕事を受け持つのかを考えるうえでは、参考になります。設計事務所では、図面や計算書が保存されていても、その案件を理解している担当者と確認者が定まらなければ、継続的な対応が難しくなります。
引き継ぐ案件ごとに、受け入れ部門、主担当、レビュー担当、施主への連絡窓口を整理すると、移管後の混乱を減らせます。特に、納品済みであっても質疑対応が残る案件、設計変更の可能性が高い案件、監理が継続する案件は、進行中の設計と別に管理することが有用です。売上計上が終わっていることと、業務上の対応が終わっていることは同じではありません。
業務移管では、メールアドレスやファイルの保存先を変えるだけで引き継ぎが完了したように見えることがあります。しかし、施主が重視していた事項、協議の途中で見送った案、今後判断が必要になる条件などは、ファイル名だけでは分かりません。案件の背景を短く記した記録を作り、元の担当者と受け入れる担当者が確認する時間を確保します。
オーナーが退任を急ぐ場合ほど、受け入れる側の余力を確認してください。担当者を指名しても、同時に多数の案件を抱えていれば実際の対応は遅れます。承継直後に引き受ける範囲を絞る、一定期間は共同で対応する、難しい質疑だけ元の担当者が補助する、といった方法を案件の状態に応じて検討できます。
事例4:野々瀬建築都市設計事務所への出資と、成長資金の受け入れ
公表されている事実。2022年3月、野々瀬建築都市設計事務所に対する銀行系の成長企業ファンドの出資が発表されました。公表された実行日は同年3月15日、出資額は2,000万円です。業種は建築設計・監理とされています。この発表は企業への資本支援を説明しており、オーナーの全株式売却や引退が行われたと示す資料ではありません。建築設計事務所への出資に関する公表資料
売主への示唆。設計事務所のオーナーが外部資本を考える理由は、直ちに引退したい場合だけではありません。後継者を育成する期間を確保したい、採用や新しい専門領域への投資を進めたい、経営体制を整えたいという課題もあります。株式売却と出資の受け入れを区別すると、何を実現したいかに合う方法を検討しやすくなります。
この事例の2,000万円を、事務所全体の価格として読むことはできません。出資で取得した持分や、取引前後の株式数などの条件が分からなければ、企業全体の株式価値は算定できません。また、会社へ入る資金と、株主が株式を譲渡して受け取る代金では、使える主体が異なります。オーナー個人の引退資金を確保したいのか、事務所の運転資金を厚くしたいのかを先に分けて考えます。
出資を受け入れる場合は、資金の使途と実行体制が重要です。例えば採用に使うなら、誰を採用し、誰が育成し、どの案件へ配置するかを決めます。BIMへの投資なら、機器やソフトの購入額だけでなく、業務手順の変更と教育に要する時間を見込みます。資金が入っても、計画を進める責任者がいなければ成果に結び付きにくくなります。
外部株主との関係では、経営への関与、報告の頻度、配当の考え方、将来の株式譲渡の方針を確認します。オーナーが数年後の引退を考えているなら、出資時点の成長計画と、その後の承継計画をつなげる必要があります。資金調達を終点にせず、後継者が事務所を運営する段階まで見通すことが大切です。
事例5:サンキによるアークテクノの子会社化と、設備設計の専門性
公表されている事実。サンキの公式沿革には、2021年12月に株式取得によってアークテクノを子会社化したことが記載されています。同社の公式会社概要では、アークテクノの事業を、建築設備・環境設備の計画、設計、監理等と紹介しています。今回確認した公式沿革には、取得価格や利益倍率の記載はありません。設備設計会社の子会社化を示す公式会社概要・沿革
売主への示唆。設備設計事務所は、機器販売、施工、維持管理に関係する企業の取得候補となる可能性があります。その際は、機器の選定や図面作成だけでなく、建物の用途、稼働時間、維持管理の条件を理解して設計へ反映する能力が、相手の業務とどう結び付くかを検討します。
売主は、設備の種類や保有資格を並べるだけでなく、どのような制約のある案件を経験したかを整理するとよいでしょう。既存建物での更新、施設を稼働させたままの改修、狭い設備スペース、用途変更への対応など、案件の条件と判断した内容を示します。こうした情報は、買い手が既存事業のどの場面で設計チームを生かせるかを考える材料になります。
一方で、特定メーカーや施工会社に近いグループへ入った場合、従来の顧客が求める比較検討や説明をどう続けるかは、重要な論点です。選定基準、施主への説明、代替案の検討、提案の承認手順を整理しておくことで、設計上の判断がどのように維持されるかを具体的に話し合えます。
設備設計の引き継ぎでは、意匠・構造の担当者との調整履歴も残したい情報です。最終図面だけを見ても、どこまで調整が済み、どこに未確定条件があるかは明確ではない場合があります。変更の影響が大きい部分を一覧にしておけば、オーナーや主要担当者が退任した後の確認のやり直しを減らす助けになります。
事例6:BDPによるPatternの取得と、専門設計チームの継続
公表されている事実。BDPは2021年7月1日、スタジアム設計を専門とするPatternの取得を発表しました。発表では、専門チームがBDP Patternとして活動し、従来の責任者が引き続き指揮する方針や、BDPの国際的な体制と専門性を組み合わせる構想が説明されています。これは海外の設計事務所の事例であり、国内の小規模事務所と同じ評価条件ではありません。BDPによる建築設計会社取得の公表資料
売主への示唆。設計者の個性や専門分野が強い事務所では、「買収後にどこまで一体化するか」が価格と同様に重要になることがあります。ブランド、設計責任者、提案の方法、外部の協働相手を残すことが、新しいグループにとっても意味を持つ場合があります。組織を一律に変えることが、必ずしも取得した専門性の活用につながるとは限りません。
オーナーは、自社のブランドが何によって評価されているかを分けて説明してください。特定用途の計画経験なのか、デザインの方向性なのか、施主との対話の方法なのか、複雑な設計をまとめる能力なのか。実績紹介の写真に、担当範囲と自社が解決した課題を添えることで、作品と組織の能力の関係が伝わります。
また、専門領域の実績があっても、買い手の顧客へすぐに横展開できるとは限りません。国や地域、発注方式、建物の用途が変われば、必要な体制や協働相手も変わります。新市場の売上を計画へ織り込むときは、営業段階の相談と、体制や条件が確認された案件を区別して説明することが必要です。
人材の継続に関しては、オーナーだけでなく、設計をまとめる中核メンバーが何を期待しているかを把握します。より大きな案件への参加、専門性の追求、勤務形態、処遇、独立した裁量など、希望は一人ずつ異なります。全員が同じ動機でグループ化を歓迎すると仮定せず、機密保持に配慮しながら、適切な時期に説明と対話の機会を設けます。
事例7:西尾レントオールによるATA取得と、構法を事業へ結び付ける視点
公表されている事実。西尾レントオールは2021年7月1日、木造構造物の設計・販売を行うATAの株式100%を取得したと発表しました。買い手は、仮設構造物のレンタル分野に木造を加える方針を説明しています。ATAは独自構法を扱う会社であり、設計受託だけを行う建築設計事務所とは事業構成が異なります。木造構造物の設計会社取得に関する公表資料
売主への示唆。この事例は、設計知識が特定の用途や提供方法と結び付いたとき、買い手候補が同業の設計事務所に限られないことを考える材料になります。独自の構法、改修の方法、標準的な設計仕様などがある場合、その知識を誰がどのように使うと顧客へ提供できるかを検討する余地があります。
ただし、図面の蓄積をすべて商品として扱えるとは限りません。施主との契約、外部設計者の関与、利用許諾、検証の範囲などを確認し、自社が利用できる知識と、個別案件に限って扱うべき情報を整理する必要があります。売却説明の中で「過去図面を自由に転用できる」と安易に約束すると、買い手の事業計画に誤った前提を与えます。
独自の方法を持つ事務所では、その適用範囲と限界を説明することも価値になります。どの用途や条件で使った実績があるか、どの条件では追加検討が必要か、誰が確認しなければならないかを明確にします。成功例だけを集めるより、使える範囲が整理されている方が、買い手は引き継いだ後の運営責任を考えやすくなります。
設計料以外の収益を得る可能性を検討する場合も、既存の収益と将来の仮説を分けます。販売やライセンスに必要な契約、人員、運営費が整っていない段階では、将来の売上を確定的に評価へ織り込むことは難しくなります。買い手の販売機能がどこまで補えるかを確認し、実現までに必要な投資を合わせて見積もることが大切です。
事例の形式を混同すると、売却価格も承継条件も読み違える
七つの事例には、会社全体の株式取得、資本支援、グループ内の業務移管が含まれます。これらをすべて「設計事務所が売れた事例」として同列に数えると、オーナーに必要な判断を誤ります。会社に資金が入るのか、株主が代金を受け取るのか、誰が経営を決めるのかを区別して読む必要があります。
| 公表された動き | 事例 | 売却を考えるオーナーの確認事項 |
|---|---|---|
| 株式取得による子会社化 | 日新設計、鰐設計、アークテクノ | 買い手の取得目的、経営体制、既存顧客の継続 |
| 成長資金としての出資 | 野々瀬建築都市設計事務所 | 資金の使途、持分、経営への関与、将来の承継 |
| 同一グループ内の業務集約 | 砂川建築環境研究所の業務移管 | 受け入れ部門、担当者、未完了業務、責任の分担 |
| 海外の専門設計会社の取得 | Pattern | 専門性とチームの継続、地域・契約慣行の違い |
| 設計と構法・販売機能を含む取得 | ATA | 知識や権利の利用範囲、販売体制、設計専業との違い |
価格の公表がない事例については、売上や人数から推定した金額を、実際の譲渡価格として紹介しない姿勢が必要です。出資額が公表されていても、取得した持分が分からなければ、会社全体の価格は分かりません。建築設計、設備設計、設計施工、建設コンサルタントの違いに加えて、この取引形式の違いが、比較可能性を左右します。
日新設計の開示が示す、株式対価とのれんを分ける意味
日新設計の取得に関する決算注記では、取得の現金対価は0千円、受け入れた資産は79,345千円、引き受けた負債は223,853千円、のれんは144,508千円と記載されています。のれんには将来の超過収益力を期待する説明が付されています。この事例で、のれんの金額を、株式を譲渡した株主が受け取った代金と読むことはできません。取得対価・資産負債・のれんの公表値
この関係は、取得対価から識別された純資産を差し引くという考え方で理解できます。ここでは資産より負債が大きいため、純資産がマイナスになります。その状況では、株式の現金対価がゼロでも、会計上ののれんが計上される場合があります。したがって、「のれんがあるから株主がその金額を受け取った」「対価がゼロだから設計機能に価値がなかった」という、どちらの読み方も適切ではありません。
売却を検討するオーナーにとって必要なのは、会計用語を暗記することではなく、条件表の金額が何を表しているかを確かめることです。株式代金、引き継がれる負債、役員借入金、必要な運転資金、取引費用などを区分し、事業を継続する条件と自分が受け取る金額を別々に確認します。個別の負債や保証の解消まで、この開示だけから推測することはできません。
独自見解:作品集を、オーナー交代後の受注を説明する資料に変える
当センターでは、設計事務所の売却準備において、作品集と案件採算の資料をつなげることが有効だと考えます。作品集は自社の設計を伝えるうえで重要ですが、買い手は同時に、誰が担当し、どれほどの時間を使い、どの工程で利益が残り、次の案件につながるかを知る必要があります。
例えば、同じ建物の写真でも、基本計画だけを担当したのか、実施設計と監理まで担ったのかで、事務所の仕事は異なります。外部の構造・設備設計者に依頼した範囲、施主との調整を担当した人、追加業務の有無まで分かれば、買い手は自社の体制に不足する機能を見つけられます。作品の評価と、仕事を継続する能力を両方示すことが必要です。
引き継ぎやすい事務所を目指すうえでは、オーナーが参加しなくても成立する場面を一つずつ増やす方法が考えられます。初回の相談、設計料の見積、社内の設計確認、施主への説明、請求と追加業務の管理のうち、次の世代が担当できるところから任せます。いきなり代表者を替えるのではなく、判断の経験を積み重ねることで、承継後の仕事の姿が具体化します。
受注残についても、契約金額だけを合計するより、残る業務量と入金予定を一緒に見せる方が有用です。大きな案件を抱えていても、設計変更への対応が集中し、想定した時間を大幅に超える場合には、買い手が期待する利益は残らない可能性があります。案件ごとに、完了した範囲、今後の主要な判断、追加契約の有無、担当者の余力を整理します。
これらの資料を整える目的は、弱点を隠して高い価格を提示してもらうことではありません。買い手が引き継ぎ後に必要な体制を見積もれるようにすることです。課題を具体的に示せれば、採用、管理部門、営業、専門レビューなど、どの支援を求めるべきかが明確になり、相手との組み合わせを検討しやすくなります。
自社に合う相手を見極めるための、三つの面談資料
第一の資料は、過去の代表案件を用途別に整理した一覧です。案件名を詳細に公開できない段階では、建物の用途、地域、担当業務、契約形態、担当チーム、受注経路を匿名で示します。施主からの直接依頼、他の設計事務所からの協力依頼、施工会社経由の依頼では、買い手が維持すべき関係が異なります。
第二の資料は、主要メンバーの役割と引き継ぎ計画です。資格と経験年数だけでなく、設計の取りまとめ、施主説明、採算管理、後輩指導の担当を分けます。オーナーしか判断できない事項があれば、その内容と移管に必要な時間を記します。誰も担当していない管理業務も明らかにして、買い手へ支援を求める範囲を整理します。
第三の資料は、売却後に守りたい条件と、変えてよい条件の一覧です。事務所名、所在地、設計の方針、既存顧客、採用方針、勤務形態、オーナーの関与期間などを挙げ、優先順位を付けます。すべてを固定するほど相手の選択肢が狭まる場合があるため、目的と手段を分けてください。例えば、所在地そのものを守りたいのか、職員が通い続けられる働き方を守りたいのかで、相談の余地は変わります。
面談では、相手の会社規模や案件数の説明だけで終わらず、これらの三資料を使って、自社を引き継ぐ具体案を確認します。誰が後継責任者を支えるか、専門家のレビューをどう確保するか、既存顧客へ誰が説明するか、オーナーが退任した後に難しい案件が出たらどうするか。回答が具体的になるほど、価格と承継の条件を一緒に判断しやすくなります。
設計事務所M&Aの価値を測る出発点は、受注を完了させて回収できる力
設計事務所を売却する際、契約金額の合計や所属する建築士の人数だけでは、事業価値を十分に説明できません。契約した設計料のうち、これからどの業務を行い、どれだけの原価を負担し、いつ入金を受けられるのか。その仕事を、オーナーが退任した後も同じ品質で進められるのか。この二つをつなげることで、設計事務所ならではの価値評価が始まります。
設計は、図面を納めれば同じ利益率で売上になる単純な商品ではありません。基本計画、基本設計、実施設計、申請対応、工事監理など、契約の範囲によって必要な時間と責任が変わります。施主の要望や工事の進み方が変われば、作業負担と入金時期がずれることもあります。買い手に示すべきなのは、忙しい事務所であることに加え、仕事の終点と採算を管理できる事務所であることです。
以下では、建築設計や工事監理を担う事務所のオーナーに向けて、評価の前提をどう組み立てるかを解説します。数値例は理解を助けるために作った仮定で、実在する事務所の成約価格でも、設計事務所業界の評価倍率の統計でもありません。法人の株式譲渡を中心とする説明ですが、個人事務所や事業譲渡では受取主体や引継ぎ手続が異なるため、取引の形に合わせて読み分けてください。
案件の「契約・業務・原価・請求・入金」を一列につなぐ
価値評価の準備として最初に作りたいのは、案件ごとの管理表です。施主または元請との契約額、当初の業務範囲、変更の履歴、業務の進捗、投入済み時間、これから必要な時間、外注費、請求済額、入金済額を同じ案件番号で結び付けます。会計帳簿と制作部門の管理表が別々でも、数字が対応していれば、買い手は利益の発生過程を追えます。
特に、設計担当者が使う「ほぼ終わった」と、会計上の売上認識と、契約上の検収は一致するとは限りません。図面の作成が終わっていても、施主承認、関係者調整、審査への対応などが残る場合があります。逆に、業務が終わっていなくても、契約に基づく中間金を受け取る場合があります。この違いを丁寧に記録すると、売上が大きいのに現金が増えない理由も説明しやすくなります。
| 案件管理の軸 | 具体的に確認する情報 | M&A評価へのつながり |
|---|---|---|
| 契約 | 業務範囲、設計料、変更合意、解除条件 | どこまで収益を期待できるか |
| 業務 | 承認済み成果物、残作業、監理の予定 | 売上の裏付けと完了までの期間 |
| 原価 | 社内工数、外注発注、修正や再提出の負担 | 案件が最終的に生む利益 |
| 請求 | 請求可能条件、請求書、留保金の有無 | 会計上の数字が債権になる条件 |
| 入金 | 支払期日、延滞理由、分割条件 | 必要運転資金と回収リスク |
作品の評価と会社の収益価値は、接点を説明して結び付ける
受賞歴や設計実績は、技術や提案力を伝える資料になります。ただし、作品の知名度をそのまま会社の価格に換算する共通の算式はありません。評価に結び付けるには、その実績が指名、継続依頼、適切な設計料、採用、専門分野の参入機会にどうつながっているかを示します。見栄えのよい実績紹介に、受注経路と採算の情報を添えることで、買い手が事業としての意味を理解できます。
オーナー個人の名声が受注の中心であれば、氏名や屋号を継続使用できる条件、紹介者との関係、後任の顧客対応が価値の前提になります。オーナーの作品が、会社のスタッフによる設計・監理の組織力と結び付いているなら、その役割分担を示してください。個人の実績を無条件に会社へ帰属させることも、個人への依存があるから会社に価値がないと決め付けることも適切ではありません。
一社の継続発注と、毎回獲得する単発案件を分ける
同じ顧客から毎年仕事を受けていることと、将来の発注が契約で確保されていることは別です。施設の新設が続いた結果の反復受注なのか、複数年の調査・監理契約なのか、案件ごとに競争があるのかを区別します。「長い付き合い」という説明だけでは、翌期以降の売上をどの程度織り込めるか判断しにくいため、発注実績と契約期間を並べて確認します。
継続契約でも、いつでも解除できる条件や、発注者の予算に依存する更新があれば、契約額の全額を確実な売上として扱うべきではありません。一方、単発案件中心の事務所でも、紹介経路が分散し、提案から受注までの実績が蓄積されていれば、再現性を説明できます。評価では、契約形態の名称よりも、次の仕事が生まれる仕組みと、その仕組みを後任が維持できるかを見ます。
受注残・未成業務・契約変更を、将来利益へ置き換えて読む
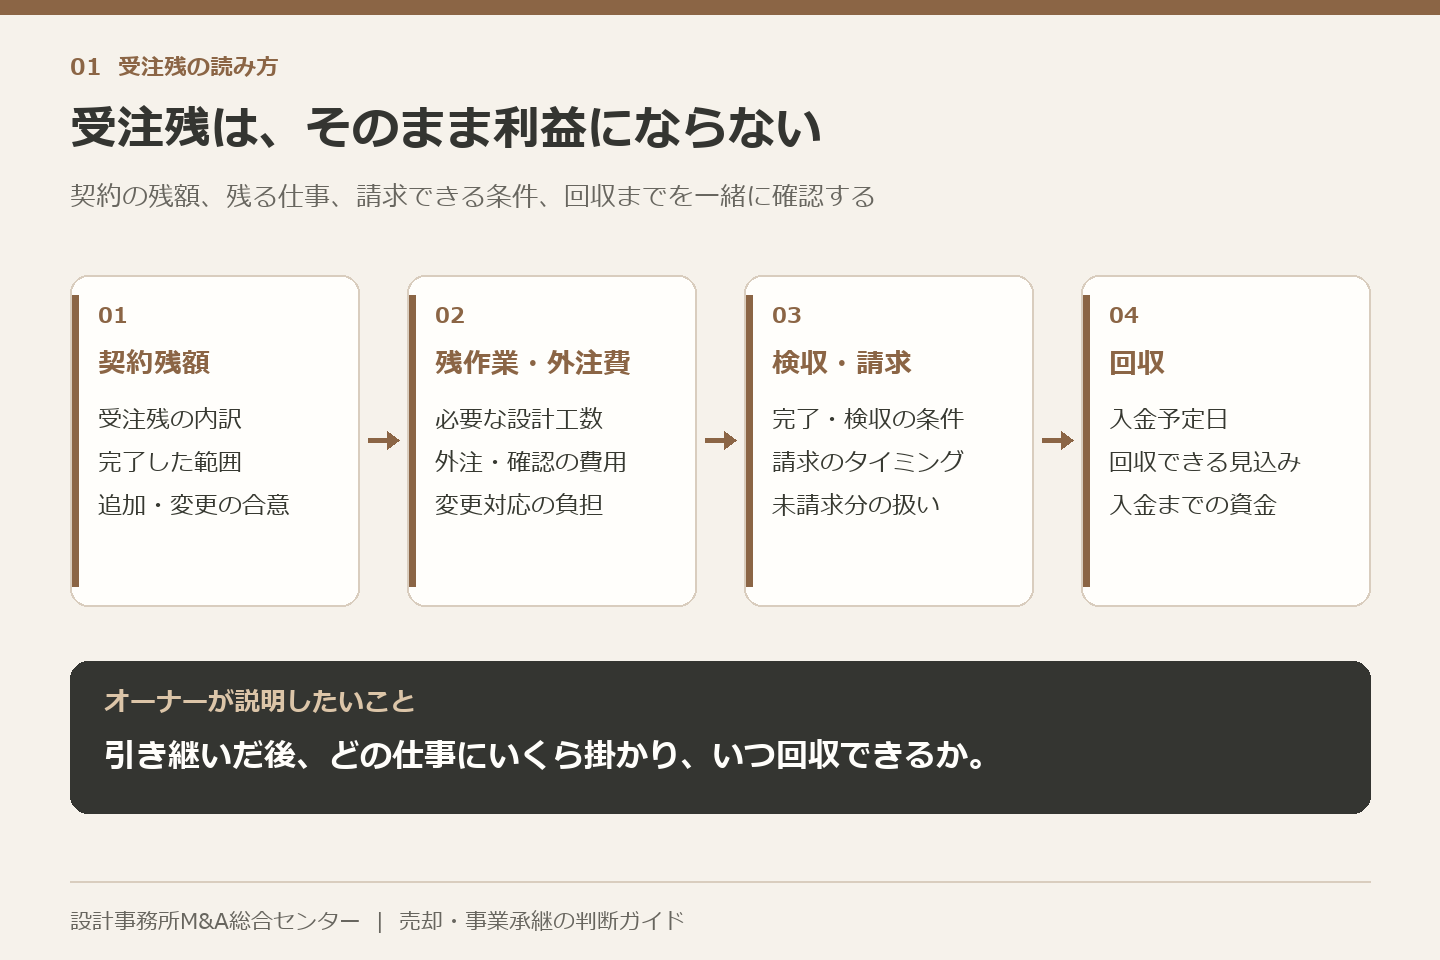
受注残の額面は、そのまま会社の価値に加算できない
受注残は、将来の売上を検討するうえで重要ですが、その金額は利益ではありません。残る設計料から、社内の残工数、構造・設備等の外注費、打合せや現場確認の費用、申請対応などを見込んで、残業務の採算を確認します。着手時に利益が高く見えた案件でも、後半に調整が集中している場合は、受注残に対して相応の費用が残っています。
価値を検討するときには、契約済み案件、内示段階、相談段階、提案中の案件を混ぜないようにします。契約書があっても、条件が満たされなければ開始しない案件は別に把握します。反対に、開始済みなのに正式な契約額や追加業務が確定していない案件は、担当者の予想と会社が請求できる内容を分けます。営業上の期待を、確定した資産として評価することは避けます。
受注残から生まれる利益を将来の事業計画にすでに反映している場合、その受注残を別の資産として丸ごと事業価値へ足すと、重複評価になりかねません。受注残は原則として、将来利益の実現性を検証する材料として使います。別途加算の提案がある場合には、すでに利益計画に含まれる部分と含まれない部分を分け、何に追加価値を認めるのかを説明できるようにします。
進捗の数字は、担当者の感覚から完了条件へ戻す
案件進捗を売上認識に使う場合、経過した月数や図面の枚数だけで進捗を置くと、残作業を適切に反映できないことがあります。施主との合意状況、提出物、承認、残る設計調整を確認し、自社が採用する会計方針と整合しているかを検討します。収益認識の基準には、一定期間の収益認識や進捗の見積りに関する要件がありますが、すべての設計契約に同じ処理が自動で適用されるわけではありません。企業会計基準委員会「収益認識に関する会計基準」
例えば、作図が進んでいても、構造と設備の調整結果によって修正が広がる可能性があるなら、その業務を残工数に入れます。「ここから先は少し直すだけ」という説明が複数案件で続いていると、将来費用が一貫して小さく見積もられている可能性があります。売却に向けた確認では、最近完了した案件について、直前の残工数予測と実際に使った時間を比較すると、見積りの精度を評価できます。
会計方針の違いで年度の利益が大きく変わる場合は、同じ基準にそろえた比較表を作ります。ただし、M&Aで評価を行うための分析上の組替えと、会社の法定帳簿を訂正することは区別します。過年度処理に問題がある可能性が見つかれば、会計・税務の専門家と別途確認します。数字を見やすくするための調整が、根拠のない売上の先取りにならないことが重要です。
未成業務と契約資産は、回収できる金額を確認する
設計途中の業務が貸借対照表でどの科目に表れているかは、会計方針や取引の状況によって異なります。未成業務に関する原価、契約資産、売掛金等は、名称を読み替えるだけで同じものとして扱えません。どの作業について、すでに費用や収益を認識し、どの条件が満たされれば請求できるのかを確認します。案件台帳と会計残高の対応表があると、分類の混乱を減らせます。
未成業務の残高が大きくても、途中で事業計画が止まり、追加報酬の合意もなく、回収の見通しが立たない案件なら、帳簿どおりの価値を見込めないことがあります。反対に、完了済みの業務について明確な支払条件があり、期日も守られているなら、回収可能性を説明しやすくなります。案件ごとに発注者の状況、請求権の根拠、支払予定を確認することが資産評価の中心です。
請求書を発行した事実も、全額入金される保証にはなりません。検収に関する争い、成果物の修正要求、発注者側の資金事情、他の支払との相殺などがあれば、回収金額や時期が変わります。長期滞留債権は、担当者の説明に加え、合意書や入金履歴を確認します。正常利益の分析で回収損失を扱う場合は、株式価値への資産減額にも同じ額を重ねて反映していないかを点検します。
設計変更の追加報酬は、見込額と合意額を区別する
当初と異なる条件で設計をやり直した場合でも、追加報酬が当然に予定どおり受け取れるとは限りません。変更の指示者、追加範囲、金額、納期について、どこまで合意できているかを確認します。担当者同士の会話で業務が増え、会社として請求条件を整理しないまま作業だけが進むと、決算上の利益と現場の負担が乖離しやすくなります。
変更業務は、承認済みで請求可能なもの、金額協議中のもの、受注者側の修正として対応するものに分けると見通しを立てやすくなります。金額未確定の追加報酬を利益計画に含める場合には、相手方との協議記録や過去の精算実績などを示します。同時に、その追加業務の原価がすでに発生したか、これから発生するかを確認し、売上だけを先に上乗せしないようにします。
国土交通省は、官庁営繕の設計業務等について、変更対象となり得るケースや変更手続の流れを整理した資料を公表しています。民間のすべての契約にそのまま適用する資料ではありませんが、変更を契約と業務範囲の問題として扱う考え方は、社内管理の参考になります。国土交通省「建築設計業務等変更ガイドライン(案)」
工事監理の期間延長は、将来の人件費を変える
工事監理を含む契約では、工事期間が延びると、定例会議、現場確認、質疑対応などの負担が増える場合があります。監理料の支払条件が固定されているなら、当初想定した利益率を維持できるとは限りません。設計業務が終わった段階で案件全体を高採算と判断せず、監理の残期間と必要な人員を含めて採算を見直します。
監理の仕事が翌期以降も続くことは、売上の見通しになる一方で、担当者の時間が拘束されることでもあります。別の新規案件で同じ担当者をフル稼働させる計画を同時に置くと、売上計画の裏で人員が二重に使われてしまいます。月ごとの配置計画で、既存案件を終える時間と新規案件に振り向ける時間を分けると、成長余地を現実的に説明できます。
官庁施設の設計業務等積算に関する資料でも、工期延長に伴う追加業務と委託料の変更を検討する例が整理されています。自社案件では、個々の契約に照らして追加費用を請求できるかを確認する必要があります。M&Aでは、延長が起きた事実だけでなく、費用の見積りと発注者との協議状況を示すことが評価上の説明になります。国土交通省「官庁施設の設計業務等積算基準」
設計者・外注先・BIM環境を、引継ぎ後の正常収益力へつなぐ
資格者の人数ではなく、業務を担当できる配置を見る
設計事務所の人材評価では、有資格者の人数を数えるだけでは足りません。意匠、構造、設備、監理、申請、顧客説明など、各人が実際に担当できる範囲を確認します。資格を持っていても、特定分野の案件を独力で進められるとは限らず、経験を積んだ担当者でも、法令上必要な資格や配置を満たすとは限りません。資格と経験の両方を整理する必要があります。
管理建築士を含む事務所の体制に変更が生じる場合は、登録や届出、業務継続の条件を確認します。役職名を引き継ぐ合意だけで、必要な体制が整うと考えないことが大切です。具体的な資格・講習等は対象業務と実行時点の制度によって確認し、採用や配置転換に必要な期間を計画に反映します。国土交通省は建築士法関連情報や法定講習の案内を公表しています。国土交通省「建築士法関連情報」
財務評価では、この配置を人件費と対応させます。資格者が一人退職した場合に、受注を維持するには誰を採用し、どの仕事を外部に出し、どれだけの費用が増えるかを見ます。採用予定があるだけで承継後の収益を確実とするのではなく、候補者の確保状況や引継ぎ期間を示します。人員体制の不確実性を具体化すれば、価格の前提を話し合いやすくなります。
オーナー退任で減る報酬と、後任が担う仕事を同時に確認する
オーナーが受注、基本構想、最終レビュー、顧客への説明、採用まで行っている事務所では、退任後に一人の後継者だけで同じ役割を果たせるとは限りません。経営と設計監修を分け、複数人で引き継ぐ方が現実的な場合もあります。正常収益力を算定するときは、現在の役員報酬を取り除いた金額から、後任体制の費用を差し引いて考えます。
引継ぎのためにオーナーが一定期間残る場合、その報酬や勤務時間も計画に含めます。無報酬で長期間対応する前提を置けば利益は高く見えますが、オーナーが希望する引退生活と両立しないかもしれません。いつから、どの仕事を、誰に移し、オーナーの対応をどこまで減らせるかという計画が、利益調整の根拠になります。将来負担を隠した高い利益は、条件交渉の後半で見直される原因になります。
アドバイザーとして重視したいのは、「この人がいないと困る」という説明を、その人の判断が必要な場面へ分解することです。顧客との予算協議、設計方針の決定、図面の最終確認など、場面が明らかになれば、同席やレビューの移管計画を作れます。オーナー依存を抽象的な減点理由にするのではなく、どの収益がどれだけの支援期間で承継できるかを検討します。
社内工数と外注費を合わせて、案件採算を測る
構造や設備の設計、作図、申請支援などを外部へ委託する場合、外注費を除いた粗利だけで自社の稼ぐ力を判断すると、人件費の重さを見落とすことがあります。社内で多くを処理する事務所と、専門業務を広く外注する事務所では、原価の現れ方が違うためです。案件別に、外注費と社内の標準的な時間原価を併記すると、業務の配分が違っても採算を比較しやすくなります。
外注費の実績も、請求書が届いた月だけで判断しないようにします。設計作業が進んでいても、外注先からの請求が後になる場合、実績利益が一時的に大きく見えることがあります。発注書、進捗報告、未請求の作業を確認して、対応する原価を見積もります。反対に、前払いした外注費を当期だけの収益力低下と見なすのも、案件との対応を見ずに判断することになります。
長年の協力先が低い単価や柔軟な条件で支えている場合、その関係が株主交代後も続くかが重要です。外注先の所有者との私的な関係、口頭合意、無償の追加対応に依存しているなら、通常条件で利用した場合の原価を確認します。買い手のグループに同じ専門機能があっても、すぐに全業務を内製化できるとは限らないため、移行中の二重費用やレビューの負担も見込みます。
BIMの導入費用より、使い続けて収益につながる状態を評価する
BIMや設計ソフトの導入は、購入費用が大きいから同額の企業価値が上乗せされる、というものではありません。契約の名義、利用者数、更新費用、ライセンスの移転条件、クラウドの保存領域、外部連携の設定を確認します。期限が迫る更新や利用者追加に費用が必要なら、承継後の継続費用へ反映します。導入時だけの支出と、毎年必要な支出を分けることが大切です。
モデルや図面のデータも、保有していることと自由に利用できることは異なります。成果物の権利、発注者との約束、外注先が作成した部分の扱い、閲覧や編集の権限を確認します。利用条件が不明なデータを、再利用可能な資産として過大に評価しないようにします。国土交通省のBIM活用資料でも、設計成果物の権利について個々の契約を確認する必要性が扱われています。国土交通省「3D都市モデル整備のためのBIM活用マニュアル」
業務標準、部材データ、モデルのチェック方法が整い、複数人が利用できるなら、その効果を工数削減や引継ぎの速さで説明できます。一人だけが操作でき、成果物の確認方法もその人の記憶に依存しているなら、研修や標準化の費用が必要です。アドバイザーとしては、ソフトの保有一覧に加え、誰がどの手順で成果物を完成させるかを確認したいところです。デジタル化の価値は、業務に定着して初めて収益の説明になります。
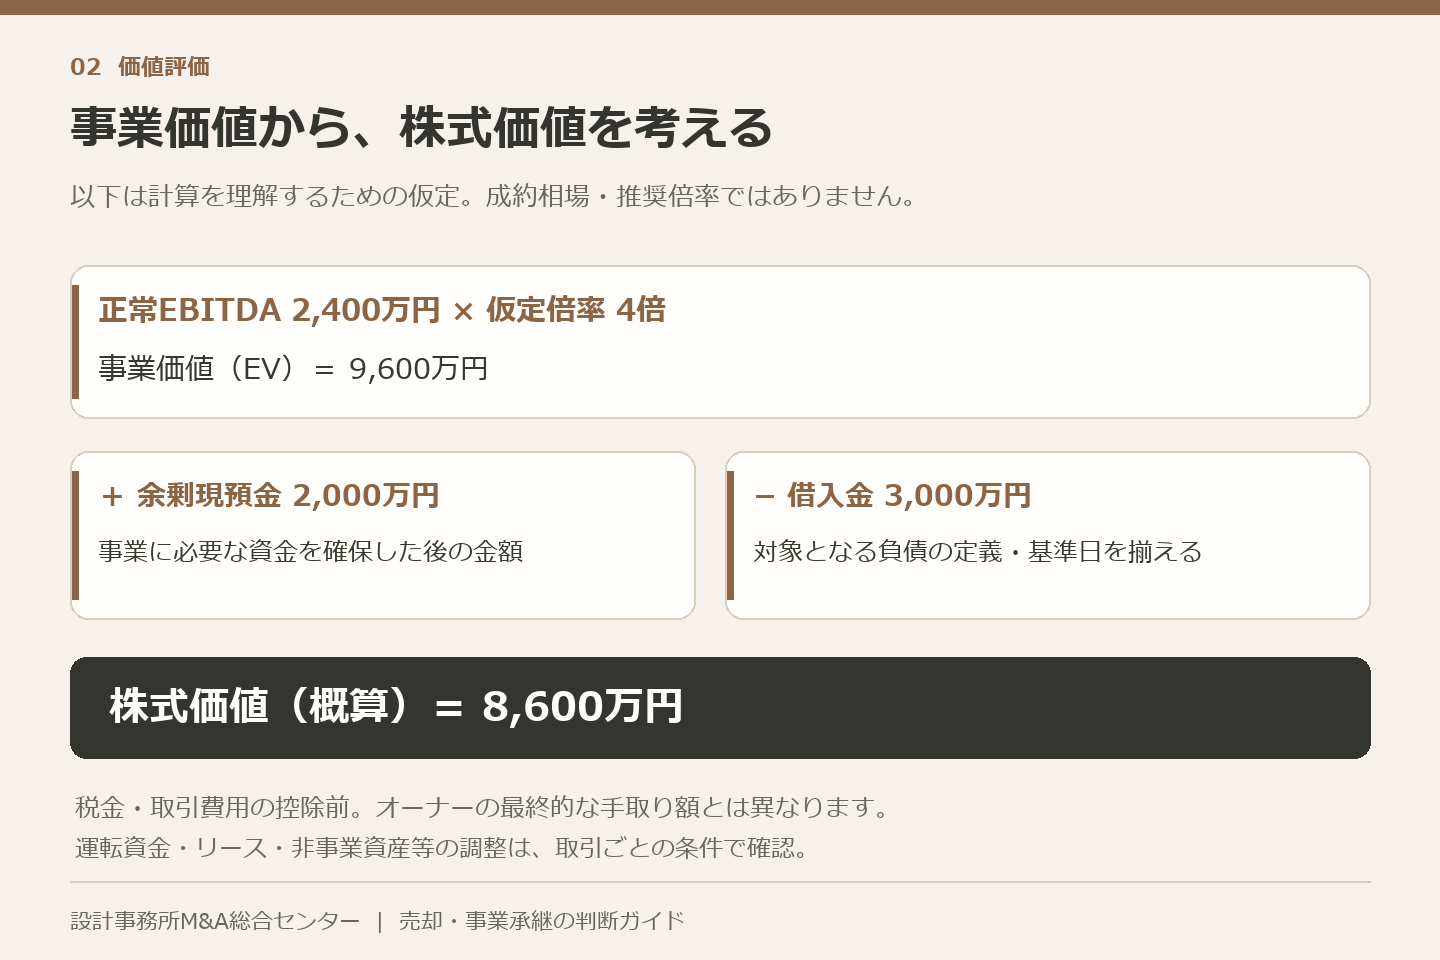
正常EBITDA2,400万円の仮定モデルで、事業価値と株式価値を分ける
決算利益に調整を加える理由を明細で示す
EBITDAは、資金調達や償却などの影響を整理して、事業の利益を比較する際に使う指標です。本章では営業利益に、その営業利益に含まれる減価償却費を足し、継続しない費用や承継後に必要となる費用を調整して正常EBITDAを求めます。設計事務所では、償却費の大小だけでなく、人件費、外注費、案件の損失、継続的なソフト費用の見直しが計算に影響します。
ここで用いるのは架空の計算モデルです。営業利益1,600万円、減価償却費400万円、単発の事務所移転費300万円、退任後に不要となる役員報酬1,000万円、後任の追加費用700万円、通常必要なBIM等の継続費用の不足分200万円と仮定します。役員報酬の減額と後任費用は別の対象で、移転費300万円は再発しない費用とします。これらの仮定が成立しなければ計算結果も変わります。
| 正常化の項目 | 金額 | 確認すべき根拠 |
|---|---|---|
| 決算上の営業利益 | 1,600万円 | 案件の収益・原価と決算が対応していること |
| 減価償却費 | +400万円 | 営業利益に含まれる対象額であること |
| 単発の事務所移転費 | +300万円 | 今後の通常費用に含める必要がないこと |
| 退任後に減額する役員報酬 | +1,000万円 | 引継ぎ後の体制で不要となる範囲 |
| 後任の追加費用 | -700万円 | 既存費用に含まれていない役割の費用 |
| BIM等の継続費用不足 | -200万円 | 必要な契約更新・利用水準との差額 |
| 正常EBITDA | 2,400万円 | 1,600+400+300+1,000-700-200 |
一時費用を除く調整と、将来必要な費用を足す調整を同じ表に載せると、正常利益の意味が明確になります。すべての費用を売主に有利な方向だけへ修正すれば、継続的な収益力を示す表になりません。また、損失案件への対応費が翌期以降にも続く場合、その全額を単発費用と判断せず、残る対応の期間と金額を見積もります。
仮定の3倍・4倍・5倍で評価の感応度を確認する
正常EBITDA2,400万円に、説明用として3倍、4倍、5倍を掛けた場合を比較します。この倍率の幅は設計事務所の成約相場を表していません。公表された取引で利益や負債の範囲が確認できない場合、取引額だけから正しい倍率を求めることもできません。ここでは、評価前提の違いによって価格がどれだけ動くかを読む練習として使います。
現預金は3,200万円で、そのうち通常業務を続けるために必要な現金を1,200万円と仮定します。本モデルでは必要現金を事業価値に含めて確保する取り決めを置き、余剰現金2,000万円だけを別途加算します。借入金は3,000万円です。株主貸付金、リース債務、その他の非事業用資産や価格調整項目はない仮定とします。
| 説明用の仮定倍率 | 事業価値 | 余剰現金 | 借入金の控除 | 計算上の株式価値 |
|---|---|---|---|---|
| 3倍 | 7,200万円 | +2,000万円 | -3,000万円 | 6,200万円 |
| 4倍 | 9,600万円 | +2,000万円 | -3,000万円 | 8,600万円 |
| 5倍 | 1億2,000万円 | +2,000万円 | -3,000万円 | 1億1,000万円 |
4倍の行では、2,400万円×4倍=事業価値9,600万円です。そこへ余剰現金2,000万円を足し、借入金3,000万円を差し引くと、株式価値は8,600万円になります。事業価値は事業が生む収益を基にした価値であり、株式価値はそのうち株主に帰属する持分を検討した金額です。株式の最終的な売却代金は、この計算を材料に、資産負債や支払条件を協議して決めます。
必要現金と正常運転資本を重ねて引かない
必要現金1,200万円をモデルで残しているのは、譲渡後も給与や外注費などを払える事業の状態を想定したためです。実際の取引で必ずこの方法を使うわけではありません。現金を全額加算して、別の運転資金条件を置く場合もあります。事業価値、現金調整、運転資本調整のどこに必要な資金が含まれるかを、双方でそろえてください。
設計事務所の正常運転資本では、売掛金、未成業務関連の残高、外注費の未払、前受金などの範囲を契約で定めます。現預金や借入金を別項目とする設計なら、それらを運転資本にも混ぜないようにします。前受金で現金が増えている場合も、残業務を果たすための支出があるため、現金残高だけを見てすべて余剰と決めることはできません。
前受金の調整方法には、将来の履行費用や運転資本の基準との関係があります。受領額を単純に全額債務として引き、さらに同じ業務の原価を事業価値から別途差し引くなど、重複した減額にならないようにします。反対に、入金済みだから将来負担はないと扱うのも不適切です。受注残、前受金、残原価を案件単位で照合することが、価格調整を読み解く近道になります。
利益の倍率は、買収資金が戻る年数を保証しない
仮に4倍で評価しても、4年間のEBITDAがそのまま買い手の現金になるわけではありません。税金、システム更新、採用・研修、運転資金の増加などの支出があります。設計事務所は製造設備が少なくても、担当者の確保やデータ環境への投資が継続的に必要です。会計上の償却が小さいという理由で、将来の現金負担も小さいと決め付けないようにします。
この仮定モデルで正常EBITDAの見込みが300万円変われば、倍率4倍を固定した事業価値は1,200万円変動します。後任費用の見積りや一件の損失案件の扱いが、価格の説明に大きく影響することが分かります。ただし、毎年の利益変化と一回限りの現金負担は同じではありません。損失の性質を確認せず、単発の支出に一律に倍率を掛けて価格を調整するのは避けるべきです。
評価手法と責任の整理で、設計事務所の価格提案を判断する
純資産法で見える価値と、帳簿に表れにくい組織の価値
純資産を使う評価では、資産から負債を差し引く構造を確認し、必要に応じて帳簿と実態との差を修正します。設計事務所では、現預金や事務所設備だけでなく、未成業務、債権、前払費用、敷金、外注費の未計上などを見直します。特定の案件で回収できない残高があれば、会社全体の利益が黒字でも資産評価の論点になります。
ただし、帳簿上の純資産が小さいことは、設計組織に収益価値がないことを意味しません。顧客への提案力、専門分野の知識、品質管理、継続受注の仕組みが将来利益を生むなら、収益面の評価も検討します。一方、スタッフの人数に任意の単価を掛けて「人材資産」として足せば、継続雇用や採算を検証しない価格になるおそれがあります。人を所有物のように数値化せず、継続する組織の働きとして捉えます。
純資産に利益相当額を加える方法と、EBITDAに倍率を掛けて事業価値を出す方法は、算定の出発点が異なります。二つの結果を単純に加算することはできません。複数手法を使う場合は、それぞれがどの価値を算定したのかを確認し、差が出た理由を検討します。公的な中小M&Aガイドラインにも、評価手法を案件に応じて検討し、算定値を交渉の材料にする考え方が示されています。中小企業庁「中小M&Aガイドライン」
DCFで将来像を作るときは、案件計画と人員計画を重ねる
DCF法は将来キャッシュフローを予測し、リスク等を考慮した割引率で現在価値へ換算する方法です。設計事務所では、受注案件の段階、売上を計上する時期、人員の稼働、外注費、入金予定を結び付けた計画が必要になります。一般的な手法の整理は中小企業庁の資料でも確認できます。中小企業庁「M&Aで用いられるバリュエーションの主な手法」
将来計画では、現存する受注残が終了する時点を確認し、その後にどの営業活動で案件を補うかを置きます。既存案件の売上が続く一方で新規受注も同じ人員で大幅に増える、という計画では、対応能力が足りないかもしれません。案件を獲得するための提案時間も含め、総労働時間をすべて請求可能な設計時間として扱わないことが重要です。
成長のために採用を増やす場合、給与が発生する時期と、新人が案件を担当して収益を生む時期は一致しないことがあります。指導する先輩の時間、採用費、ソフトの利用枠、管理部門の負担も必要です。買い手が顧客を紹介することで受注が増える見込みも、設計体制が処理できる量と採算を検討します。売上の増分だけを利益の増分と見なさないようにします。
アドバイザーとして重視したいのは、標準計画に加え、主要案件が延期される場合、外注費が増える場合、オーナーの引継ぎが長引く場合の資金推移を確認することです。計画が外れても給与や業務継続に必要な支払を守れるかを示せれば、事業の耐久力を説明できます。予測を細かく並べること以上に、変わり得る条件と、その際の対応方法を明らかにすることが役立ちます。
設計責任と保険は、見込損失・支出・契約条件へ分解する
過去に完成した案件も、売上の計上が終わったから確認不要とはなりません。設計や工事監理に関するクレーム、修正対応、損害賠償の請求やその予兆がある場合、対象となる業務、契約、事実関係を整理します。価格交渉では、すべてを漠然と「過去の責任」として一括減額するのではなく、発生可能性と金額を評価できる資料をそろえることが重要です。
保険に加入している場合も、補償対象、免責、支払限度、通知の条件、対象期間を契約で確認します。株主交代や事業譲渡で必要となる連絡、過去の業務に対する補償、保険を継続しなかった場合の扱いは、保険者等へ確認する論点です。「保険があるから負担はゼロ」とは説明できません。保険でカバーされる見込みと、会社や売主に残る可能性のある負担を分けます。
株式譲渡では会社が存続するため、事業に関連する会社の責任を確認する必要があります。事業譲渡でも、売主と買い手が契約で負担を決めたことだけで、顧客等に対する責任関係がすべて置き換わるとは限りません。個別の法的な扱いは専門家と確認し、価格控除、一定額の留保、補償条項、保険などのどの方法で対処するかを検討します。
同じ案件損失を将来利益の予測で控除し、価格でも全額引き、さらに補償でも無条件に回収できる契約にすれば、売主から見て負担の重複が問題になります。買い手側にも未反映の損失を引き受けない必要があるため、想定する損失の範囲を明確にします。過去案件の一覧と、評価・価格調整・契約上の処理を対応させると、交渉の対象を絞れます。
株式価値8,600万円と、オーナーの手取りは同じ数字ではない
前述の8,600万円は、仮定の株式価値であり、税金や売主側の手数料を払った後の金額ではありません。個人株主が株式を譲渡する場合の譲渡所得等は、取得費などを考慮して計算するため、売却金額そのものを課税所得と決め付けないようにします。制度の適用や費用の扱いは、実行時点の資料と個別事情に基づいて確認します。国税庁「株式等を譲渡したときの課税」
事業譲渡では、会社が代金を受け取る場合と個人事業主が受け取る場合を区分し、その後オーナーに資金が移る過程も含めて検討します。退職金を組み合わせるなら、支給額の妥当性、会社の資金、株式対価への影響を確認します。退職金、株主貸付金の返済、不動産代金などは、株式の代金と別の明細にします。複数の受取名目を混ぜた総額では、税務と資金計画を判断しにくくなります。
借入金にオーナーの保証が付いている場合は、株式価格の計算で借入を控除しても、保証の解除が完了したことにはなりません。保証先との合意、借換え等の手続、実行時の確認方法を別途整えます。売却後に過去案件の対応を担う条件があるなら、その範囲と期間も確認します。事務所を譲渡した後の生活を考える際には、入金額と同じくらい、残る時間的・経済的な負担が重要です。
条件提示書は、同じ案件・人員・財務の前提で比較する
買い手によって、受注残の評価、オーナー残任の想定、追加人員、前受金や借入金の扱いが異なる場合があります。提案された金額の大小だけを比較する前に、これらの条件をそろえてください。支払時点で確定する対価と、将来の売上・利益等に応じる追加対価も区分します。見込額を含む総額と、実行時に確実に受け取る金額を同列に並べると、選択を誤りやすくなります。
業績連動の追加対価を検討する場合、業績の測り方だけでなく、買い手の人員配置、外注の選択、共通費の配賦、案件の受け方が数値に影響します。売主が経営判断を担わないのに、その結果で受取額が決まる条件なら、説明と確認の方法を設けることが重要です。また、個人への追加報酬と株式の追加対価では性質が異なるため、契約と税務の両面で区分します。
設計事務所の価値を伝えるうえで有効なのは、受注額を誇張することより、案件の完了、顧客の承認、人材の配置、報酬の回収を一連の仕組みとして示すことです。次の経営者が事務所を引き継いだ後、誰が仕事を進め、どの条件で利益と現金が残るかを具体化します。その準備によって、オーナーの専門性と事務所の組織力を分けて説明でき、希望する引退や事業承継の条件を価格と併せて検討できます。
売却準備は、事務所の仕事を案件別・役割別に見えるようにする
所長依存を、営業・設計判断・組織管理に分解する
「所長がいないと回らない」という言葉には、異なる課題が混在しています。顧客が所長の人柄に仕事を発注すること、設計の最終判断を所長だけが行うこと、見積りや請求を所長が把握していることは、それぞれ引継ぎ方が違います。まず数週間の業務を振り返り、建築主への提案、行政等との協議、社内レビュー、採用、見積り、請求、苦情対応に分けてください。
次に、現在代行できる人、教育すれば代行できる人、買い手から補充が必要な役割を整理します。スタッフに肩書を付けただけでは、建築主との難しい交渉や設計変更の判断を任せられるとは限りません。所長の同席の下で面談を進めた、レビューを担当した、見積りを作成したという実際の経験が、引継ぎ計画の根拠になります。
売却条件として一定期間の残留を提案する場合も、毎日出社する年数だけを決めるより、何を引き継げば役割を縮小できるかを定めるほうが実務的です。既存の主要顧客への説明、進行中案件の節目、後任への設計判断の共有、緊急照会への対応を分けます。退任後もすべての案件を無期限に確認する前提では、オーナーの望む承継を達成しにくくなります。
建築士の人数と、実際に引き受けられる案件量を分ける
人員表には、一級・二級等の資格に加えて、担当領域、経験した用途、プロジェクトをまとめた経験、現在の案件、管理業務、講習の状況を整理します。資格を保有していても、すべての案件で主担当を務められるとは限りません。特定用途の設計経験や、構造・設備との調整、建築主の要求をまとめる力が、案件を並行して進める能力を左右します。
稼働率を見るときも、作図に使った時間だけでは不十分です。打合せ、資料探索、現地調査、法令検討、修正、社内確認、外注先への指示、請求に必要な報告が実務を構成します。受注案件に直接使った時間と、営業、研修、社内管理の時間を同じ基準で記録すれば、単純に空き時間があるように見える担当者にも重要な役割があると分かります。
忙しさを一つの数値で評価せず、納期が重なる月、レビューが集中する人、確認機関からの照会に応じられる人を確認してください。将来の売上見込みを人員に割り当て、いつ誰が担当できるかを試しに並べると、受注残の実行可能性を検討できます。外注を増やす予定なら、依頼先、費用、成果物の確認を担う社内の時間も含めます。
案件別の進捗は、売上・請求・入金・残業務を別々に記録する
設計事務所では、契約金額が分かっていても、残りの業務量と回収時期が見えにくいことがあります。案件台帳には、契約相手、担当業務、契約額、変更契約、着手時期、現在の段階、請求済額、入金済額、残りの外注費、次の判断期限を並べます。会計上の処理は適用基準や契約によって確認しますが、業務進捗と請求の事実を混ぜないことは共通して重要です。
基本設計がほぼ終わっていても、建築主の方針変更で再検討が必要なら、残りの作業は少なくありません。確認申請の提出を終えた案件にも補正や計画変更の対応が残る場合があります。工事監理を受託している場合は、設計図書の納品後も業務が継続します。完成までの作業を一律の進捗率だけで表すより、未完了の仕事と必要な担当者を具体的に記載します。
台帳を初めて作る際は、まず進行中案件と未回収のある案件から着手すると効率的です。担当者への確認、契約、工程、請求書を照合し、不明な項目は不明として残します。後で買い手から聞かれる前に、変更契約の未締結や請求条件の認識違いを発見できれば、通常の経営にも役立ちます。帳尻を合わせるために進捗を引き上げることは避けます。
報酬の説明は、工事費の割合だけで終わらせない
国土交通省は2024年1月9日、実態調査を踏まえて設計・工事監理等に係る業務報酬基準を改定しました。事務所の見積りを検討する際の公的な基準ですが、そのまま会社の売却価格を決める基準ではありません。また、個別契約の業務内容や条件を確認せず、一定の報酬が必ず受け取れると説明するものでもありません。[参考:国土交通省・業務報酬基準の改定]
売却準備では、契約金額の大きさだけでなく、含まれる業務を整理します。敷地調査、関係者との協議、複数案の検討、構造・設備、省エネ計算、各種申請、見積り調整、工事監理、追加の現場訪問等の範囲が分かると、見積りと実作業の差を確認できます。外注費や追加作業の増加を、担当者の頑張りだけで吸収していないかも見直します。
独自の見解として、安い受注がすべて悪いとは限りません。将来の継続案件を見込んだ提案や、得意分野を広げるための案件には経営上の意図があることもあります。ただし、その理由が検証されず毎年続いているなら、戦略と慣行の区別が必要です。低採算案件を引き継ぐ買い手に、改善の余地と顧客関係への影響を説明できるようにします。
設計事務所のデュー・ディリジェンスで確認される実務上の論点
デュー・ディリジェンス、略してDDは、買い手が対象事業の実態やリスクを確認する調査です。設計事務所では、決算書や雇用契約だけでなく、資格・登録、受託契約、成果図書、外注体制、過去の不具合対応がつながっています。売主にとっても、確認資料を先に整理することで、価格交渉の後半で初めて大きな問題が見つかる事態を減らす機会になります。
建築士事務所登録と管理建築士を、法人の売買とは別に確認する
他人の求めに応じ、報酬を得て設計等の業務を業として行う場合には、建築士法に基づく事務所登録が問題になります。各事務所には、区分に応じた専任の管理建築士を置く必要があり、管理建築士には実務経験と所定講習の要件があります。建設業の許可を持つ買い手であっても、そのことだけで建築士事務所に必要な登録や体制が満たされるわけではありません。[参考:大阪府・建築士事務所に関すること]
株式譲渡では法人そのものが存続しますが、代表者、役員、管理建築士、所属者、名称、所在地等の変更に伴う届出等を確認します。事業譲渡や個人事務所から別主体への承継では、登録が当然に移ることを前提にしてはいけません。新規登録の要否、既存登録の扱い、業務を開始できる時点を、登録を扱う都道府県や指定事務所登録機関へ事前に確認します。
管理建築士が売主所長で、退任を希望している場合は、後任の候補、資格、経験、講習、専任性と実際の管理体制を確認します。買い手の別事務所に在籍する人の名前を一時的に借りればよいという話ではありません。クロージング当日から誰が管理を担えるのか、変更手続と雇用・役員就任のタイミングを合わせて計画する必要があります。
DDの資料には、登録通知や更新関係の書類、所属建築士の一覧、講習関係の確認資料、業務報告、変更届の履歴等をまとめます。書面上の状態と実際の所属・業務が一致するかが重要です。不備を発見した場合は、日付を書き換えて整えたように見せるのではなく、事実を把握し、必要な是正と手続を確認します。
設計契約では、受託範囲と変更の履歴を追う
国土交通省は、建築士法に基づく設計受託契約等の重要事項説明について、契約前に建築士が説明する仕組みを案内しています。ITを用いる説明や、建築主の承諾を得た電磁的方法による提供にも所定の条件があります。DDでは、書面の有無を形式的に調べるだけでなく、契約の範囲、担当者、報酬、再委託、成果物について、説明と実務が一致しているかを確認します。[参考:国土交通省・設計受託契約等の重要事項説明]
なお、2026年7月31日には建築士法の改正法が公布され、建築士が行う設計・工事監理の契約について、面積等を問わない書面の相互交付への拡大や、見積書作成の努力義務等が盛り込まれました。これら契約関係の規定は、公布の日から1年を超えない範囲で政令が定める日から施行される仕組みです。2026年9月14日時点で確認した国土交通省の公表資料では具体的な施行日は示されていません。公布と施行を区別し、契約の締結時期に応じた適用と経過措置を確認してください。[参考:国土交通省・2026年建築士法改正]
確認したいのは当初契約だけではありません。用途や面積の変更、建築主の要望、予算に合わせた再設計、申請のやり直し、工事期間の延長などに伴い、担当者が追加対応している場合があります。変更の依頼者、依頼日、合意した範囲、追加報酬、期限を追い、口頭の合意だけになっているものを特定します。
追加報酬の請求権や回収可能性は契約と経緯によります。売主が請求できると考える金額を、すべて確実な売上として示すことは避けます。反対に、請求が難しい可能性を把握しているのに、買い手へ残業務の存在を説明しないことも適切ではありません。未合意の変更は、交渉状況と想定される作業を分けて開示します。
継続案件の一覧では、譲渡や支配権の変更、再委託、担当者の変更に関する条項にも注意します。株主が変わる場合と、契約の相手方が別主体へ変わる場合では確認すべき点が違います。承諾や通知の要否、発注者の審査、担当技術者の条件は個別に確認し、取引先との関係だけで契約上の手続を省略しないようにします。
外注技術者との関係を、社内人員と混同しない
構造、設備、省エネ、積算、作図、測量等を協力先へ委託する事務所では、外部の専門性が事業を支えています。DDでは、委託先の一覧、担当領域、費用、納期、再委託の取扱い、成果物の権利、秘密保持、連絡先を整理します。長年の取引があっても、新しい経営体制でも同じ条件で依頼できるとは限りません。
特定の外注技術者への依存が大きい場合は、その人が不在のときに何が止まるかを確認します。作図だけを代替すれば済むのか、設計判断や確認機関への対応まで担っているのかによって、代替の難しさは変わります。協力先の仕事を所内の建築士がどの範囲で確認し、依頼した前提条件と成果物の整合をどう確認しているかも重要です。
外注費を抑えればそのまま利益が増えるとは限りません。安価な依頼先へ切り替えることで、社内レビューや修正の時間が増えることも考えられます。買い手との統合案では、外注単価だけではなく、品質、応答、継続性、社内の確認負担を合わせて比較します。協力先への説明は、秘密保持と必要な承諾を踏まえ、誰がいつ伝えるかを決めます。
業務委託契約の名称と働き方の実態が一致しているかも専門家の確認事項です。特定の個人が長期間にわたり指揮命令を受けているなど、実態によって労務上の論点が生じ得ます。雇用か外注かを資料上だけで決めることなく、勤務場所、業務指示、報酬、代替性等を確認し、必要な対応を検討します。
確認申請・工事監理の進行状況を、案件ごとに引き継ぐ
申請中の案件には、事前相談、受付、補正、計画変更、検査などの異なる段階があります。各段階の窓口、代理人、未回答の指摘、必要な図書、建築主の判断待ち、期限を一枚にまとめます。申請アカウントが担当者個人のメールに紐づいている場合には、退職や退任後も正式な権限で対応できる運用を検討します。
確認済証等があることは重要な事実ですが、それだけで契約上の責任や設計上の懸念がすべて解消されたとはいえません。設計と現場の変更がどのように記録されているか、変更手続の要否を誰が判断したか、未了の協議がないかを確認します。過去の疑義を見つけた場合の判断は、関係する建築士や法律専門家と行います。
工事監理については、現場を訪れた回数だけで十分性を判断しません。国土交通省の工事監理ガイドラインは、個別工事に即して照合・確認の内容や方法を合理的に決定する重要性を示しています。売却準備では、契約に基づく対象、確認内容、報告、指摘と対応の記録、今後の監理予定を整理することが実務上の出発点になります。[参考:国土交通省・工事監理ガイドライン]
工事監理と施工者が担う施工管理は役割が異なります。買い手が施工業を営む場合は、統合によって両者の関係がどう変わるかも確認したい論点です。建築主への説明、設計上の判断、不適合の報告、担当者の権限を曖昧にしないことが、売却後の仕事への信頼につながります。
設計上の不具合、紛争、苦情は「問題なし」の一言で終わらせない
過去の仕事に関する問い合わせは、訴訟だけではありません。漏水、結露、ひび割れ、法令上の疑義、仕様の認識違い、施工費の増加、設計の遅れなど、原因が確定していない相談もあります。DDでは、発生日、対象物件、相手方の主張、現時点の把握、設計・施工・使用状況の関係、対応経緯、費用、保険への連絡を整理します。
売主が責任はないと考えていても、相手方から請求や異議が出ている事実は別に扱います。まだ金額が決まっていないことと、対応すべき案件がないことは違います。設計瑕疵という名称が付いていない相談も含め、弁護士への相談記録や社内報告と照合し、重要な案件が一覧から漏れないようにします。
責任の範囲や期間は、契約、業務、法令、発生した事実によって異なります。記事で一律の年数を示して「その年数が経てば何も心配ない」と考えるべきではありません。売却後に発見される問題の扱いについても、売主と買主が合意する補償条項と、建築主等に対する責任を区別し、専門家と確認します。
当サイトの見方では、問題が一件でもあれば売却できないと決めつけるより、事実、対策、残る不確実性を整理するほうが建設的です。対応方針が見えれば、専門調査や契約条件を検討できます。隠して成立を優先すると、後の紛争や信頼の失墜につながり得ます。重要事項を整理する作業は、オーナー自身を守る作業でもあります。
賠償責任保険は、加入の有無ではなく補償が続く条件を確認する
設計や工事監理に関係する賠償責任保険に加入していても、すべての損害が対象になるとは限りません。保険証券、約款、特約、被保険者、対象業務、支払限度、免責額、対象期間、過去の通知と請求を確認します。事故や請求のどの時点を基準とする契約かによって、過去の業務への補償の扱いも変わり得ます。
会社の支配権、商号、事業内容、契約主体、所属者などが変わる場合に、保険会社への通知や承認が必要かを確認します。株式譲渡で同じ法人が続く場合でも、何の確認もなく補償が必ず継続すると決めつけることは避けます。事業譲渡の場合は、旧主体の業務と新主体の業務の境界がさらに重要になります。
オーナーの退任後に問い合わせが来た場合、誰が保険会社へ通知し、資料を集め、建築主に対応するのかを決めます。保険を継続する費用や追加の対応が必要なら、売却条件に反映させるかを相談します。具体的な補償の有無は保険会社・代理店に、当事者の責任関係は法律専門家に確認する必要があります。
過去案件の図書と設計データは、保存・検索・利用権限を分けて確認する
国土交通省は、建築士事務所の開設者について、一定の図書を15年間保存する義務を案内しています。保存対象の拡大も行われていますが、すべての資料の保存期間や廃棄時期が一律に決まるという意味ではありません。対象となる図書、作成時期、適用規定に加え、契約や紛争対応上の必要性も確認します。[参考:国土交通省・建築士事務所の図書保存]
承継準備では、案件番号、建築主、所在地、用途、業務期間、担当者、保管場所、最終版の所在を索引にします。紙、社内サーバー、外付け媒体、クラウド、担当者の端末に分散している場合は、まず所在を把握します。データを一か所へコピーしても、どれが承認済みの最終版か分からなければ、照会時に使える記録にはなりません。
CADやBIMのデータでは、参照ファイル、フォント、部品、外部リンク、ソフトのバージョンによって再現できない場合があります。重要案件を抽出し、実際に開いて表示・印刷できるかを確認すると、一覧表だけでは見えない問題を発見できます。長期保存のための出力形式やバックアップ、復元手順も、事務所の環境に合う方法を検討します。
保存していることと、自由に利用できることは別です。建築主との契約、共同設計、外注先の権利、画像や素材のライセンス、守秘義務等を確認します。作品写真を広告へ掲載できるか、別案件に図面を転用できるか、買い手の他部門へ共有できるかは、権利と同意を検討する事項です。保有データの量だけをそのまま事業価値として説明しないようにします。
譲渡条件は、価格と同時に「どの仕事を誰が引き受けるか」を決める
株式譲渡と事業譲渡で、案件と責任の整理方法は異なる
株式譲渡は、株主が変わりながら法人が存続する方法です。事業譲渡は、対象とする事業・資産・契約等を定めて別の主体へ移す方法です。設計事務所では、どちらを選ぶかが、進行中案件、雇用、登録、保険、過去図書の管理に関わります。税務上の有利不利や手続の簡単さだけで選ぶのではなく、業務を継続できる条件を比較します。
事業譲渡で「進行中案件をすべて引き継ぐ」と合意しても、顧客の承諾等が必要な契約は、当事者間の合意だけで処理できるとは限りません。移す契約、移さない契約、未収金、前受金、外注債務、未完了の追加業務を対応させます。雇用や登録についても、それぞれ必要な同意や手続を確認します。
株式譲渡でも、取引先が担当者や経営体制の変更を重視することがあります。公共案件や特定の資格・実績を条件に受託した案件では、発注条件や必要な手続を個別に確認します。過去の受託実績や入札参加資格が、異なる法人へそのまま引き継げると説明しないことも大切です。
未完了案件の分担を、基準日と図書の版で決める
売却日を境に、進行中の仕事が都合よく完成するわけではありません。基本設計中、実施設計中、申請中、工事監理中では、引継ぐ内容が異なります。基準日現在の成果物、建築主の承認、残る検討、外注成果、請求、入金を確認し、双方で同じ一覧を共有します。
誰が費用を負担するかを決める場合も、基準日だけでは判断できないことがあります。売却前の依頼に基づく修正、売却後の新しい要望、過去の図面の不整合、工期の延長を区別します。契約上の責任を専門家と整理しながら、担当窓口と当面の作業を決めることで、負担の議論中に案件が止まることを防ぎます。
オーナーが一部の旧案件を完了まで担当する案では、所属、権限、報酬、期間、保険、図書へのアクセスを具体化します。個人として手伝うという曖昧な形では、建築主にとって誰と契約しているのか、誰が責任を負うのかが不明確になる可能性があります。実際の業務と法的な立場を一致させます。
設計思想、屋号、顧客関係の承継を具体的な行動にする
設計事務所の売却では、屋号や所長名、作品の評価が顧客との関係に影響します。名称を残したい場合は、残す期間、表記、紹介方法、所長の退任の伝え方を話し合います。退任後も所長がすべての設計を担当しているように見せる表示は避け、実際の体制が伝わる説明を考えます。
設計思想を守るという希望は、抽象的な約束だけでは確認しづらいものです。案件の選び方、提案のレビュー、材料や環境への考え方、建築主との対話の進め方など、事務所が大切にしてきた判断を言語化します。買い手に求めるのはすべての方法を固定することなのか、一定の自主性を維持することなのかを整理します。
顧客への説明では、担当者、契約の扱い、連絡先、進行中案件への影響を先に伝えると理解されやすくなります。経営者が変わる理由だけを長く説明しても、建築主が知りたい日程や責任者が分からなければ不安が残ります。取引先の意思決定者と現場担当者で必要な説明が違うことも踏まえ、面談と書面を組み合わせます。
従業員の処遇と、オーナーの残留条件を切り分ける
従業員の継続を望む場合は、給与だけでなく、勤務場所、担当する用途、裁量、評価、残業、資格取得や講習、設計環境を確認します。買い手の大きな案件に参加できることを歓迎する人もいれば、これまでの建築主との関係や働き方を重視する人もいます。経営者同士の合意だけで、人材が当然に残ると考えないことが重要です。
売却前に誰へどこまで説明するかは、秘密保持と事業継続の両方を考えます。管理建築士の後任や主要なプロジェクト責任者の関与が不可欠な場合は、適切な時点で本人の意思を確認する必要があります。全員への発表を急ぐことも、重要な人材に当日まで何も伝えないことも、案件の状況によって問題になり得ます。
オーナーの残留契約には、役割、稼働、報酬、判断権限、外部活動、相談への応答、終了条件を明記することを検討します。買い手が後任を配置するまで無期限に責任を負うような内容では、売却後の生活設計が立ちません。後任育成と引継ぎの進捗を確認する場を設け、役割を段階的に縮小する方法が考えられます。
設計事務所のPMIは、承継初日に設計と顧客対応を止めないことから始まる
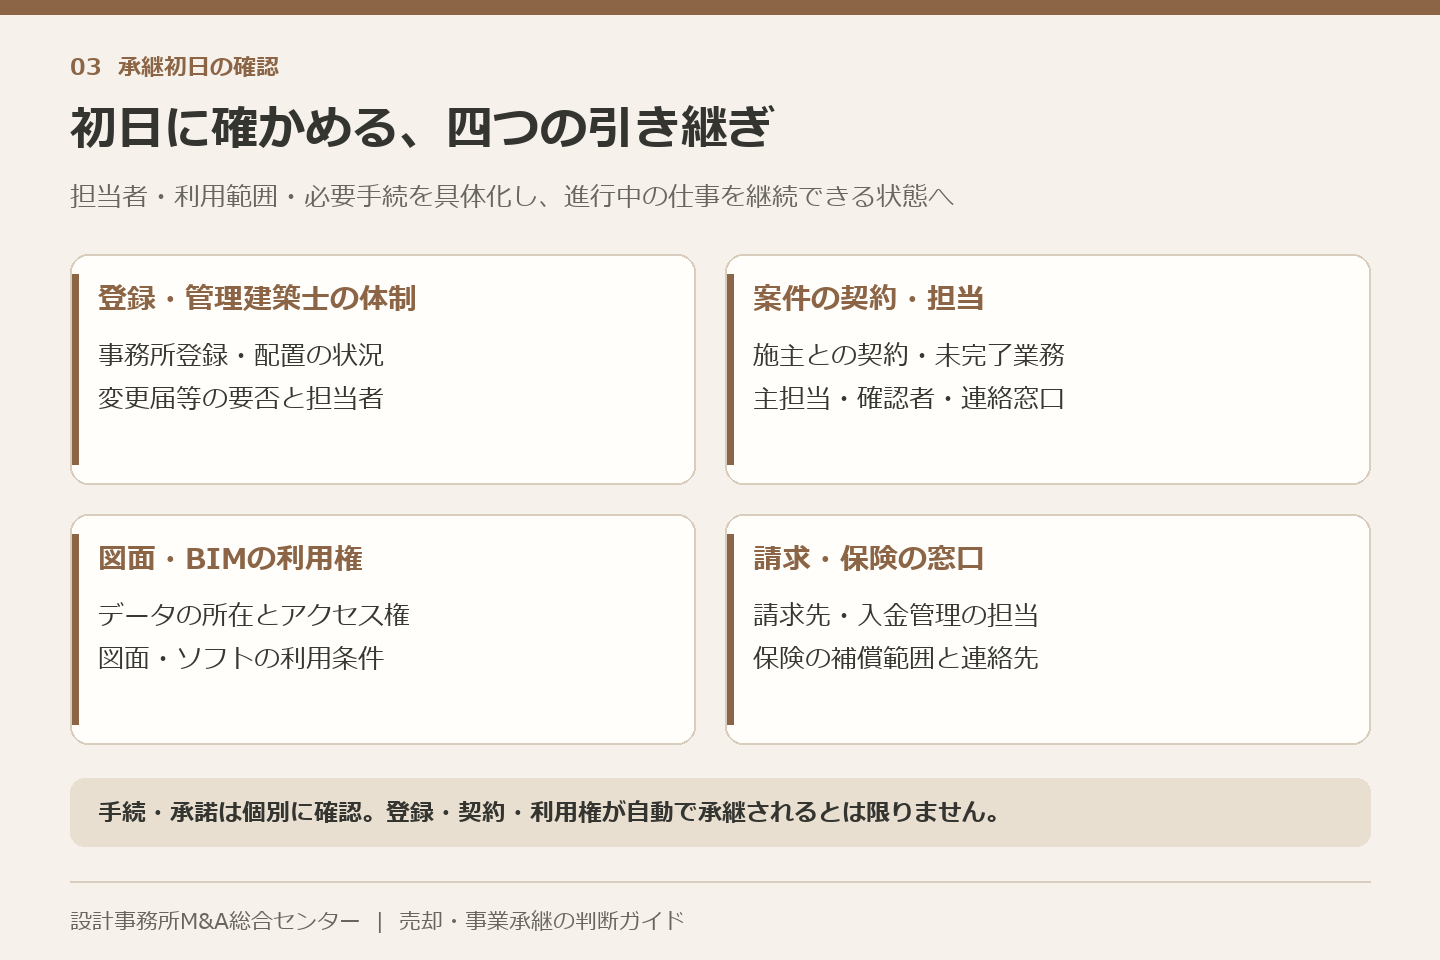
PMIとは、M&A後の統合に向けた取組です。設計事務所では、新しい経営方針の発表だけでなく、図面、判断、連絡、権限を日々の仕事につなげる必要があります。クロージングの翌日も、建築主の打合せや確認機関からの照会、現場の定例会は続きます。承継後の最初の一日を具体的に想像することが、準備の漏れを見つける方法になります。
Day1に必要な情報と権限を一覧にする
承継初日、いわゆるDay1には、各案件の主担当、代行者、次の期限、未回答の照会を把握できる状態をつくります。代表電話、代表メール、個別案件の共有先、電子申請、クラウド、CAD・BIM、会計、給与の利用権限を確認します。個人のパスワードをそのまま共有する方法に頼らず、正式な管理者と利用者の権限で継続できるようにします。
図書の保存環境を変更する際は、作業中のファイルと確定版を区別し、移行前の状態を必要に応じて保持します。退任者のアカウントを一括停止した結果、進行中の共有フォルダーやライセンスが使えなくなることを避けます。承継に伴う権限変更は重要ですが、変更する対象、時刻、担当者、復旧方法を決めて行います。
行政や確認検査機関、取引先への届出・通知・承諾が必要なものは、完了状況を一覧で管理します。M&Aの代金決済が終わったことと、すべての業務手続が完了したことを混同しないようにします。担当者が休んだときにも状況が分かる記録を残し、未完了事項の期限と責任者を明確にします。
| Day1の確認対象 | 確認する状態 | 担当を決める理由 |
|---|---|---|
| 進行中の設計案件 | 主担当、最新版、次の判断、期限が分かる | 作業の重複や未対応を防ぐ |
| 建築主と外部窓口 | 誰へ連絡すればよいか共有されている | 顧客が旧所長だけへ連絡し続ける状態を防ぐ |
| 登録・管理体制 | 必要な体制と手続を確認している | 名義と実際の業務を一致させる |
| 図書とシステム | 必要な権限で閲覧・編集・保存できる | 業務停止と情報の持出しを防ぐ |
| 請求・給与・外注費 | 期日と承認者、支払方法が分かる | 信用と日常運営を維持する |
| 苦情・保険連絡 | 相談先、記録、通知方法が引き継がれている | 対応の遅れや資料の散逸を防ぐ |
最初の一か月は、案件ごとの約束と実際の負荷を確認する
初期の統合作業では、すべての様式や設計手法を一度に変えるより、既存案件の約束を確認します。建築主へいつ何を提出するか、どの仕様が承認済みか、予算や日程の変更がないかを確認し、担当者と買い手の責任者が共有します。旧所長への質問を蓄積する場を設ければ、同じ問い合わせを何度も繰り返すことを減らせます。
買い手の管理方法を導入する場合は、今ある資料との対応を決めます。案件名、番号、工程、売上区分が変わると、過去の記録へたどり着けなくなることがあります。最初から完全な統一を目指すのではなく、現在の案件を追える対応表を設け、新規案件から段階的に変更する方法もあります。
従業員への面談では、不満を聞くだけでなく、今週止まりそうな仕事、相談相手がいなくなった判断、利用できない資料がないかを確認します。表面的には通常どおり働いていても、退任した所長への遠慮で判断が滞ることがあります。誰がどこまで決められるかを明示すると、承継後の体制が実際の行動につながります。
三か月程度を目安に、受注・設計品質・人材の改善を検証する
初期の安定が確認できたら、案件別の工数、修正、外注、追加報酬、請求の管理を見直します。三か月は一つの検討目安であり、すべての事務所で同じ期間に統合を終える必要があるという意味ではありません。設計期間が長い案件では、短期間の売上だけで統合の成果を判断せず、進捗と負荷を合わせて見ます。
改善の指標には、提出前に確認できた事項、未承認の設計変更、期限超過の照会、外注成果の再作業、請求漏れ、特定担当者への集中などが考えられます。数値を競うために記録を増やすのではなく、仕事を進めるうえで困ることが減ったかを確認します。レビューに時間を確保した結果、初期には作図時間が減る場合もあり、単一指標で人を評価しないようにします。
営業面では、買い手の顧客へ紹介できる案件と、現在の体制では受けにくい案件を分けます。規模や用途が異なる設計を急に増やすと、知識、管理、外注先の体制が追いつかない可能性があります。受注を増やす前に、担当できる責任者とレビュー体制を確保することが、設計事務所の成長を支えます。
一年程度の視点で、旧所長が離れても続く関係をつくる
長期の引継ぎでは、所長が築いた関係を新しい担当者が実際に担えるかを確認します。面談への同席から、担当者が説明し所長が補足する段階、担当者だけで対応する段階へ移ります。難しい判断の背景を共有しながら移行すれば、単に名刺を交換する引継ぎよりも、顧客との信頼を育てやすくなります。
設計の品質についても、旧所長の最終確認がいつまでも必須となる運用は、承継が完了した状態とはいえません。案件の難易度に応じたレビュー、外部専門家への相談、社内での技術共有を組み合わせ、後任が責任ある判断をできる環境を整えます。すべての判断を一人に集める方法から、必要な専門性を組織として使う方法へ移すことが課題です。
オーナーは、売却後の関与が減ったときの生活や仕事も計画してください。後任の判断を尊重する範囲、求められた場合に助言する範囲、今後個人として関わる活動を明確にします。事務所の継続と自分自身の引退が両立しているかを、当初の目的に照らして定期的に確認します。
売却を考え始めた所長が、最初に取り組む五つの整理
第一に、進行中案件と過去の重要案件の台帳を作ります。契約、担当者、進捗、請求、入金、残業務、図書の場所を対応させます。第二に、所長の仕事を分解し、後任へ渡せる判断と、外部の専門性が必要な判断を整理します。第三に、登録、管理建築士、資格、講習、契約、保険について、現状と承継時の確認事項を一覧にします。
第四に、従業員、顧客、協力先に対して何を守りたいかを具体的にします。雇用だけでなく、担当する仕事、勤務場所、設計の自主性、屋号、顧客対応の方法まで考えると、買い手の提案を比較しやすくなります。第五に、所長自身がいつまでどの役割を続けたいかを決めます。退任の希望が定まると、必要な後任と準備の期限が見えてきます。
すべての資料が完全にそろうまで相談を始められないわけではありません。分からないことが何かを整理した段階でも、M&Aの検討には意味があります。大切なのは、作品や人脈の魅力と、契約・案件・責任の実態を両方説明することです。設計事務所の承継は、図面を保管する場所を変えることではなく、建築主への約束を次の体制で果たせるようにすることから具体化していきます。
設計事務所M&Aを検討するオーナーのよくある質問
設計事務所M&Aの評価倍率は何倍ですか?
すべての事務所に共通する成約倍率は示せません。正常利益の定義、所長交代後の受注、案件の採算、資格者と契約の継続、資産負債、支払条件を揃えて比較します。本稿の3倍・4倍・5倍は計算の感応度を確かめるための仮定です。公表事例の取得価格や利益情報が不足している場合に、推測の倍率を付けることはしていません。
所長一人の個人事務所でも事業承継を相談できますか?
相談の対象になりますが、法人の株式売却とは方法が変わります。引き継ぐ業務、顧客との契約、データの利用、事務所登録、未完了案件の責任を整理し、第三者への事業譲渡や協業などを検討します。所長の個人的な受注関係をそのまま別の人へ移せるとは限らないため、施主の意思と引継ぎの方法が重要です。
受注残が多ければ、高い価格で売却できますか?
受注残が将来の利益と回収につながることを説明できるかによります。未合意の追加業務、低採算の長期案件、工期延長による監理負担が含まれるなら、売上の見通しと同時に費用を確認します。正式契約、内示、提案中の仕事を分け、案件別に担当者、残工数、外注見込、入金時期を揃えると、評価の前提を協議しやすくなります。
所長が管理建築士を兼ねている場合、すぐ退任できますか?
承継後に必要な資格と体制、管理建築士の配置、登録に関する手続、個別案件の担当を確認して判断します。後任経営者が決まったことと、業務を継続できる建築士事務所の体制が整うことは別です。希望退任日を先に伝え、後任候補の要件や講習、実際の勤務、引継ぎ期間を登録窓口等と確認します。
買収後も屋号や設計の方針を残せますか?
交渉することはできますが、希望だけで確定するものではありません。どの名称を、どの業務や期間で使いたいか、設計上の承認や人員配置を誰が決めるかを具体的にします。買い手が専門性の継続を望む場合も、グループ内の管理方針と衝突する事項がないかを確認します。名称の維持と、現場で判断できる範囲の維持を分けて話すと認識違いを減らせます。
過去の図面やBIMデータを渡せば、技術承継は完了しますか?
データだけでは、設計の前提、未確定事項、施主との協議、変更履歴まで伝わるとは限りません。最新版と利用権限を確認したうえで、案件の状態と判断理由を担当者が説明できるようにします。データを保管していること、閲覧できること、別案件へ再利用できることはそれぞれ異なる条件です。
赤字の事務所は、売却を考えても意味がありませんか?
赤字だけで検討の意味がなくなるわけではありません。一時的な損失か、見積りや工数管理の構造的な問題か、継続可能な顧客と専門性があるかを確認します。買い手が補える機能と必要な追加資金を具体化することが先です。事務所を続けられる条件が見つかることと、オーナーに希望額の売却代金が入ることは区別して考えます。
所員や施主に知られずに初期相談できますか?
当センターでは社名を伏せた初期相談から始められます。最初から顧客名、図面、所員の個人情報をすべて提出する必要はありません。地域、得意用途、有名な作品の組合せで事務所が推測される場合もあるため、開示先、守秘条件、必要な情報を段階ごとに整理します。案件が進めば、必要な同意や引継ぎのための説明時期も計画します。
最初の相談は、売却希望額と「残したい設計」を一枚にする
初期相談の準備として、引退を考える時期、残したい仕事、継続してほしい顧客対応、所員に求める役割、自分が手放したい責任を書き出してみてください。直近の決算概況、進行案件の一覧、主要メンバーの担当があれば、価格と引継ぎの両方を検討する入口になります。資料の不足は確認事項として整理できるので、揃わないことだけで検討を先送りする必要はありません。
設計の仕事には、数字に表れにくい判断や関係が含まれています。それを買い手に理解してもらうには、価値を大きな言葉で主張するより、どの案件で、誰が、何を判断し、どの報酬と責任につながるかを説明することが役立ちます。所長がつくってきた仕事の進め方を、次の担当者が使える形へ整えることが、会社の評価と承継条件をつなぎます。
設計事務所M&A総合センターでは、譲渡を決める前から相談できます。まずは話せる範囲の事務所概要と、オーナーが大切にしたい条件をお聞かせください。
参考文献・公表資料
制度・公開情報の確認基準日:2026年9月14日。事例は公表時点の事実を記載し、その後の成果を推測で補っていません。公的資料の制度説明と、本稿の分析・仮定計算を区別しています。
- [参考:国土交通省・建設関連業等の動態調査の概要]
- [参考:国土交通省・2025年4月施行の制度改正]
- [参考:国土交通省・建築基準法関係FAQ]
- [参考:厚生労働省・時間外労働の上限規制]
- [参考:国土交通省・建築BIM推進会議]
- ヤマト「2022年3月期 決算短信」企業結合等関係(日新設計の株式取得、冊子13〜14頁)
- 「IZUMIグループ株式会社の設立 および IZUMIグループ株式会社による株式会社鰐設計の全株式取得に係るお知らせ」(2022年1月25日)
- 鰐設計・公式業務案内(建築設備設計・省エネルギー計算等)
- 「業務移管のお知らせ」砂川建築環境研究所の業務移管(2022年6月27日)
- 野々瀬建築都市設計事務所への成長企業ファンド出資に関する公表資料(2022年3月17日)
- サンキ・公式会社概要と沿革(アークテクノの2021年12月子会社化、建築設備・環境設備の計画・設計・監理)
- BDP「BDP acquires Pattern」(2021年7月1日)
- 西尾レントオール「株式会社ATAの株式の取得(子会社化)に関するお知らせ」(2021年7月1日)
- 企業会計基準委員会「収益認識に関する会計基準」
- 国土交通省「建築設計業務等変更ガイドライン(案)」
- 国土交通省「官庁施設の設計業務等積算基準」
- 国土交通省「建築士法関連情報」
- 国土交通省「3D都市モデル整備のためのBIM活用マニュアル」
- 中小企業庁「中小M&Aガイドライン」
- 中小企業庁「M&Aで用いられるバリュエーションの主な手法」
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
- [参考:国土交通省・業務報酬基準の改定]
- [参考:大阪府・建築士事務所に関すること]
- [参考:国土交通省・設計受託契約等の重要事項説明]
- [参考:国土交通省・2026年建築士法改正]
- [参考:国土交通省・工事監理ガイドライン]
- [参考:国土交通省・建築士事務所の図書保存]